
La carta di credito è uno strumento di pagamento elettronico, di norma collegato a un conto corrente, che permette di pagare beni e servizi o prelevare contanti con addebito posticipato. L’emittente anticipa le somme entro un limite massimo, il plafond, e le addebita sul conto in un’unica soluzione o a rate, secondo il contratto.
Carta di credito: caratteristiche e funzionamento in sintesi
- Addebito: la spesa viene anticipata dall’emittente e scalata dal conto collegato in un momento successivo, di norma a metà del mese seguente.
- Rimborso: può essere a saldo, senza interessi, revolving, cioè a rate con interessi, oppure a opzione, con scelta mensile tra le due modalità.
- Costi: canone annuo, commissione sul prelievo di contanti e interessi (TAN e TAEG) dovuti solo quando il rimborso è rateale o quando si prelevano contanti.
- Requisiti: maggiore età, conto corrente intestato o cointestato, assenza di segnalazioni come cattivo pagatore e documentazione reddituale.
- Limiti: il plafond mensile e i massimali giornalieri sono fissati dal contratto, compreso il limite di anticipo contante.
- Sicurezza: PIN, codice CVV2/CVC2, autenticazione forte sugli acquisti online e blocco immediato in caso di operazioni non autorizzate.
Come funziona una carta di credito
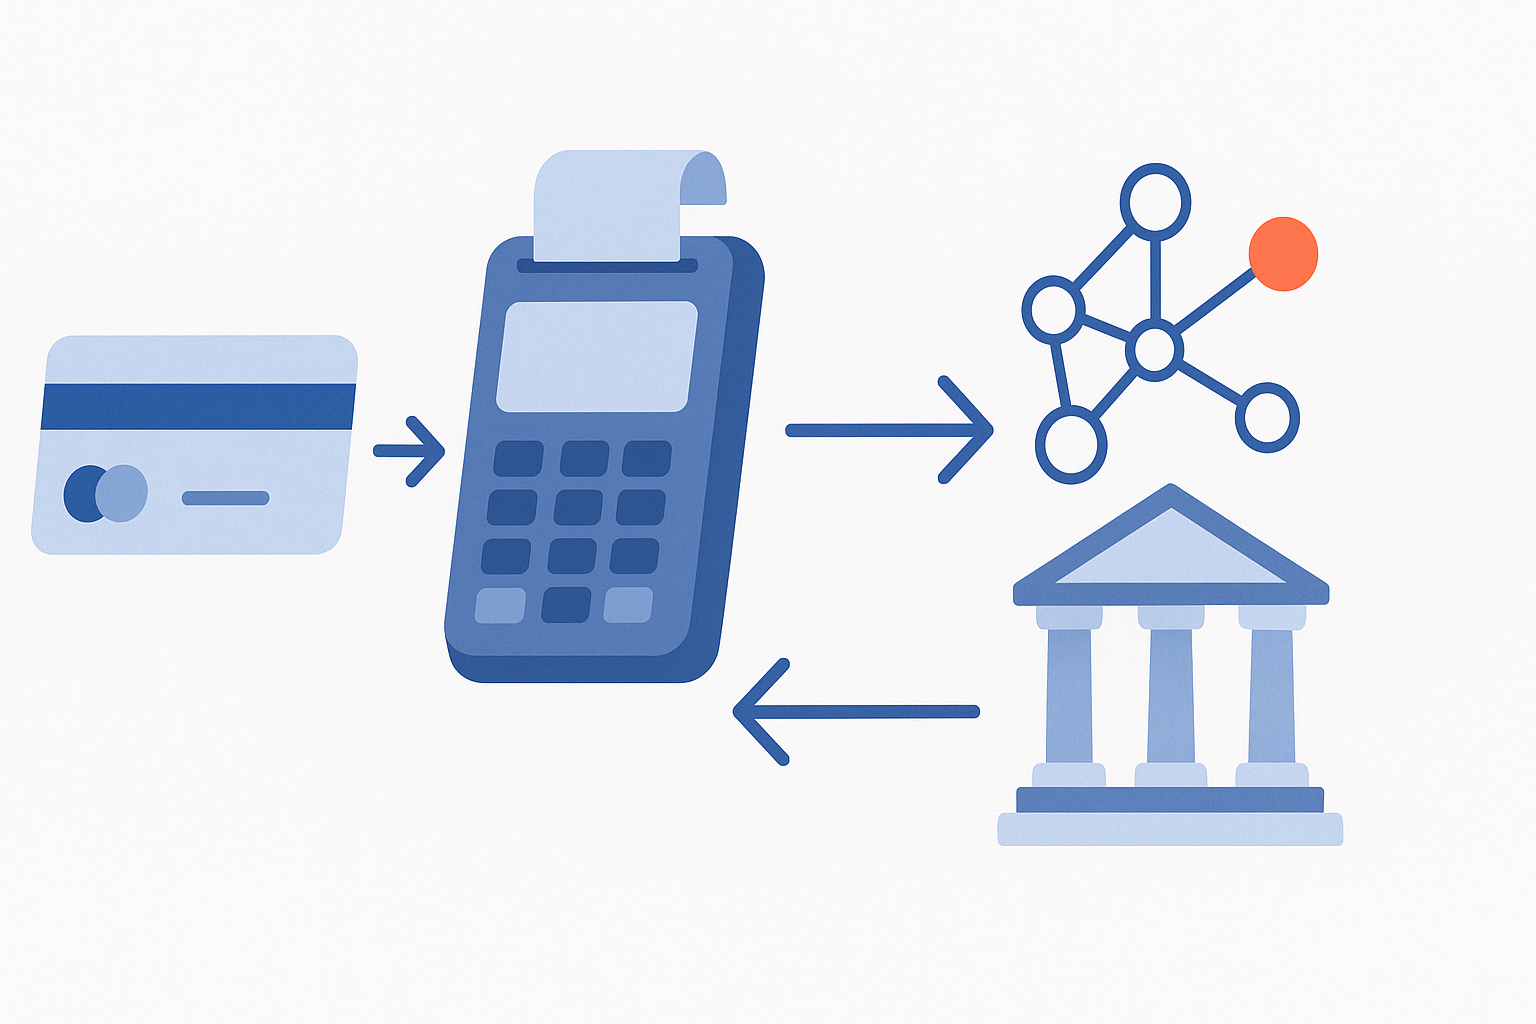
Il funzionamento si articola in due fasi: l’autorizzazione, in cui l’emittente verifica la disponibilità del plafond, e la contabilizzazione, in cui la somma viene registrata e poi addebitata sul conto collegato. Il titolare spende una cifra che non esce subito dal conto, a differenza di quanto accade con la carta di debito.
Quando vengono tolti i soldi dalla carta di credito?
I soldi vengono tolti dal conto in un momento successivo alla spesa, di norma a metà del mese seguente, riunendo in un unico importo acquisti e prelievi del periodo. Alcuni emittenti indicano il giorno 15; la data esatta e il periodo di riferimento sono stabiliti dal contratto e riportati nell’estratto conto.
Dopo l’addebito il plafond torna disponibile in base alle regole dell’emittente: il momento esatto del ripristino va letto nel contratto, perché non è uniforme.
Quali soggetti partecipano a una transazione?
- Emittente (issuer)
- Banca o ente finanziario che emette la carta e stipula il contratto di finanziamento con il titolare.
- Esercente (merchant)
- Attività commerciale che accetta il pagamento tramite POS aderendo a un circuito.
- Acquirer
- Società che installa e gestisce i terminali POS per conto degli esercenti e ne contabilizza i pagamenti.
- Circuito di pagamento
- Rete che trasmette richieste e autorizzazioni di spesa e svolge il settlement, cioè la contabilizzazione e il pareggio delle posizioni di titolari ed esercenti.
Che differenza c’è tra carta di credito, di debito e prepagata?
| Strumento | Momento dell’addebito | Origine dei fondi |
|---|---|---|
| Carta di credito | Posticipato | Anticipo dell’emittente entro il plafond |
| Carta di debito | Immediato sul conto | Disponibilità del conto corrente |
| Carta prepagata | Scalato dal saldo caricato | Fondi precaricati |
Tipologie principali: carta a saldo, revolving o a opzione
Le carte di credito si dividono in tre tipologie in base al rimborso: a saldo, revolving e a opzione. La differenza decide se si pagano interessi e quanto costa, nel complesso, l’anticipo ricevuto dall’emittente.
| Tipologia | Come si rimborsa | Interessi |
|---|---|---|
| A saldo | Tutte le spese del mese in un’unica soluzione il mese successivo | Di norma assenti |
| Revolving | Rate mensili secondo il piano contrattuale | Dovuti, in alcuni casi superiori al 20% |
| A opzione | Scelta mensile tra saldo e piano rateale | Dovuti solo sulle spese convertite in rate |
La carta a saldo è la versione più diffusa e restituisce l’intero importo sul conto collegato senza oneri finanziari. La carta revolving dilaziona il debito e ricostituisce il plafond man mano che si rimborsa: il costo cresce perché gli interessi si applicano sul capitale residuo. La carta a opzione lascia decidere caso per caso; esistono servizi di rateizzazione come Easy Shopping di Nexi che trasformano singole spese in piani rateali.
Se si vuole evitare gli interessi: scegliere il saldo e verificare la modalità attiva
Per non pagare interessi bisogna che l’addebito avvenga a saldo. Con una carta a opzione o revolving occorre controllare nell’estratto conto quale modalità è impostata, perché il rimborso minimo, fissato in percentuale del debito, genera interessi sul residuo.
Quanto costa una carta di credito: canone, prelievi e interessi
I costi principali sono tre: il canone annuo, la commissione sul prelievo di contanti e gli interessi, espressi da TAN e TAEG. Ogni voce è indicata nel contratto dell’emittente e conviene confrontarle prima della richiesta.
| Voce | Che cosa è | Quando si applica |
|---|---|---|
| Canone annuo | Costo fisso di possesso della carta | Ogni anno; può essere azzerato per carte digitali o in promozione |
| Commissione di prelievo | Importo fisso o percentuale sull’anticipo contante | Ogni prelievo agli sportelli ATM |
| TAN | Tasso nominale applicato al credito | Rimborso rateale o revolving |
| TAEG | Tasso che include i costi accessori | Rimborso rateale o revolving |
Esiste una carta di credito gratis?
Esistono carte senza canone annuo, spesso digitali o legate a promozioni online. L’assenza di canone non elimina gli altri costi: restano la commissione sui prelievi e gli interessi su rate e anticipi di contante.
Quanto incidono gli interessi: un esempio numerico
Con rimborso revolving, un prelievo di 1.000 euro restituito in 12 rate da 93,11 euro, con TAN 21,00% e TAEG 23,14%, comporta un totale dovuto di 1.117,37 euro, di cui 117,37 di interessi. A questo si aggiunge la commissione di prelievo, nell’esempio di 3,90 euro per operazione. Il TAEG non include le eventuali commissioni del gestore dell’ATM.
Se si preleva contante: la commissione è sempre dovuta
Sul prelievo la commissione è sempre applicata e, in alcuni contratti, gli interessi decorrono dalla data dell’operazione anche con rimborso a fine mese. Sugli acquisti può invece esistere un periodo senza interessi, in un esempio fino a 55 giorni, con rimborso minimo del 3% del saldo e non inferiore a 30 euro.
Circuiti di pagamento e servizi extra
I circuiti di pagamento sono le reti internazionali che determinano dove la carta è accettata. I principali sono Visa e Mastercard, diffusi in tutto il mondo, insieme a American Express, Diners, JCB e China Union Pay.
Il logo del circuito compare sulla carta e sulla vetrofania del negozio o sul sito: il pagamento è possibile solo presso esercenti convenzionati con il circuito della carta. Per Visa risultano 46 milioni di esercenti nel 2020, per Mastercard 37 milioni; il circuito Discover conta 48 milioni di esercenti, con diffusione extra SEPA.
| Circuito | Esercenti |
|---|---|
| Visa | 46 milioni |
| Mastercard | 37 milioni |
| Discover | 48 milioni, extra SEPA |
Quali servizi accessori possono essere abbinati alla carta?
Molte carte includono servizi a valore aggiunto: coperture assicurative di viaggio, programmi di cashback, accesso alle lounge aeroportuali e tutela antifrode su transazioni fisiche e digitali. Alcune coperture dipendono da una condizione d’uso, per esempio il pagamento con la carta di almeno il 50% del costo del viaggio. Sono previsti anche massimali, come 2.500 euro per i bagagli smarriti e 3.000 euro per l’annullamento del viaggio in una configurazione di esempio.
Le carte aggiuntive per i familiari e i servizi di controllo della spesa sono ulteriori opzioni, regolate dal contratto.
Come si usa: pagamenti, prelievi e gestione della carta
La carta si usa in Italia e all’estero per pagare online o in negozio presso esercenti convenzionati e per prelevare contanti agli sportelli automatici. Può servire anche per servizi ricorrenti come abbonamenti e utenze.
Come si preleva contante e fino a quanto?
Il prelievo avviene agli ATM con il PIN, in genere di 5 cifre; dove ne sono richieste 4 si digitano le prime quattro. Vale il limite di anticipo contante indicato nel contratto, con un massimale giornaliero che in molti casi è più alto se è attivo un alert via SMS. L’importo si addebita come le altre spese, il 15 del mese successivo nell’esempio dell’emittente, e comporta sempre una commissione.
Si può fare un bonifico con la carta di credito?
Il bonifico è possibile solo se previsto dal contratto, ed è conveniente soltanto in situazioni di emergenza o occasionali. Servono IBAN del beneficiario (e codice SWIFT fuori dall’area SEPA), documento, codice fiscale e dati della carta. La commissione è di solito fissa, da 1 a 5 euro, con importo massimo tipico di 250 euro per operazione e un numero massimo di operazioni giornaliere.
Se la carta è ritirata in filiale o spedita a domicilio: come si attiva
- Se la carta è ritirata in filiale, è consegnata già attiva e utilizzabile.
- Se è spedita all’indirizzo indicato, arriva non attiva.
- Per attivarla si contatta il servizio clienti dell’emittente oppure si usa l’internet banking o l’app.
Se un pagamento è errato o non autorizzato: come intervenire
Se il pagamento è stato autorizzato ma risulta errato o il bene non è stato consegnato, bisogna contattare il venditore, perché la banca non può fermare un’operazione già gestita dal circuito. Se l’operazione non è stata autorizzata, la carta va bloccata subito tramite servizio clienti attivo 24 ore su 24, sito, app o filiale, e poi si chiede il disconoscimento compilando il modulo dell’emittente. Il blocco senza riemissione può essere annullato con lo sblocco in qualsiasi momento.
Struttura fisica, dati identificativi e sicurezza
La carta è una tessera di materia plastica con microchip e banda magnetica, che identifica il titolare e l’emittente. Le dimensioni seguono lo standard ISO/IEC 7810 ID-1: 85,60 × 53,98 mm, con spessore di 0,76 mm.
Sul fronte compaiono nome e cognome del titolare, numero della carta e data di scadenza. Sul retro ci sono il codice di sicurezza CVV2 o CVC2 e lo spazio per la firma. Chip e banda magnetica contengono i dati per l’identificazione digitale e, in molte carte, la funzione contactless.
Perché il chip è più sicuro della banda magnetica?
Una smart card con microchip conserva i dati in modo sicuro e ha più memoria; la banda magnetica non protegge i dati e ha capacità limitata. Il chip è applicato alle carte dal 1993 contro le frodi e permette l’uso multi-applicazione.
Come si autorizza un pagamento: PIN, firma e contactless
Nell’uso fisico il titolare si autentica con PIN di 4 o 5 cifre, firma o documento d’identità. Le transazioni contactless inferiori a 26 euro non richiedono il PIN; sopra la soglia il PIN è necessario.
Come si protegge un acquisto online?
Per i pagamenti online servono numero della carta, codice CVV2/CVC2 e una password temporanea. I circuiti inviano notifiche via SMS o chiedono la conferma con app, tramite sistemi come Mastercard ID Check o Mastercard Secure Code. Gestire la carta da app consente di monitorare le spese in tempo reale e di bloccarla o sbloccarla all’istante.
Come richiedere una carta di credito: requisiti e procedura
Per ottenere la carta serve la maggiore età, un conto corrente intestato o cointestato, l’assenza di segnalazioni come cattivo pagatore e documentazione reddituale. L’emittente la rilascia solo se ritiene sostenibile l’anticipo delle spese e assegna un plafond, cioè il limite massimo di spesa mensile.
Dove fare una carta di credito?
La carta si richiede presso la propria banca, in filiale o online, oppure presso un emittente che opera interamente in digitale, anche senza cambiare banca. La scelta dipende dal confronto dei costi nel foglio informativo.
Quale banca ti dà subito la carta di credito?
I tempi dipendono dall’emittente e non sono uniformi. Nelle procedure digitali l’approvazione può arrivare in pochi minuti e la carta virtuale è subito utilizzabile, mentre la carta fisica viene spedita dopo l’approvazione: la tempistica di consegna è riportata nel contratto.
- Compilare la richiesta online con i dati personali e reddituali.
- Identificarsi in modalità digitale e firmare il contratto.
- Attendere l’esito della valutazione dell’emittente.
- Attivare la carta e collegarla all’app o al wallet digitale.
Qual è la carta di credito più facile da ottenere?
Non esiste una carta valida per tutti: è più accessibile quella i cui requisiti coincidono con il profilo del richiedente, in termini di reddito, conto e storia creditizia. Le carte con plafond contenuto o con garanzie hanno condizioni di accesso più semplici di quelle con fido elevato.
Chi non lavora può avere una carta di credito?
Senza un reddito dimostrabile la carta di credito è difficile da ottenere, perché l’emittente deve valutare la sostenibilità dell’anticipo. In assenza di reddito resta la carta prepagata, che usa fondi precaricati e non è un finanziamento.
Si può avere una carta di credito con fido senza busta paga?
La busta paga non è l’unico documento reddituale: l’emittente può valutare altre forme di reddito, come quello di un lavoratore autonomo o di un pensionato. La decisione resta all’emittente, che comunica i documenti ammessi nel modulo di richiesta.
Esistono carte di credito senza controllo CRIF?
Il CRIF è un sistema di informazioni creditizie consultato per valutare l’affidabilità del richiedente. Il controllo fa parte della verifica sul cattivo pagatore; in sua assenza l’emittente adotta criteri alternativi indicati nel contratto, oppure ricorre a strumenti non basati sul credito, come le prepagate.
Quali sono le carte di credito con fido di 3.000 €?
Il plafond viene assegnato dall’emittente dopo la valutazione del merito creditizio e dipende da reddito e profilo del richiedente. Il valore di 3.000 euro non è garantito da una carta specifica: il plafond massimo offerto è indicato nel foglio informativo del prodotto.
Carte di credito di specifici emittenti: BCC, Crédit Agricole, Qonto e carte estere
Lo strumento ha lo stesso meccanismo presso ogni emittente; cambiano canale di richiesta, costi, plafond e servizi. Le carte delle banche di credito cooperativo (BCC), di Crédit Agricole o di operatori digitali come Qonto si confrontano sul contratto del singolo prodotto.
Come si richiede una carta BCC, online o per telefono?
La richiesta presso una BCC si fa in filiale o con i canali messi a disposizione dalla singola banca, che sono autonomi da banca a banca. La modalità disponibile, online o telefonica, e i recapiti vanno verificati sul sito o presso la filiale di riferimento.
Come si trova il numero verde dell’emittente?
Il numero verde di assistenza e blocco è indicato sul contratto e sui canali ufficiali dell’emittente. I servizi di blocco per carta smarrita o rubata sono attivi 24 ore su 24.
Una carta emessa da un istituto estero funziona allo stesso modo?
Una carta emessa da un istituto estero, come una carta tedesca, appartiene a un circuito internazionale e segue lo stesso schema di anticipo e addebito. Contratto, requisiti, costi di cambio e conto di addebito dipendono dall’emittente e vanno letti prima della sottoscrizione.
La carta BancoPosta è una carta di credito?
Dipende dal prodotto. È di credito se il contratto prevede plafond e addebito posticipato; è di debito se l’importo è addebitato subito sul conto; è prepagata se usa un saldo precaricato. Il tipo di carta è indicato nel documento informativo dell’emittente.
Carte di credito virtuali: che cosa sono e come si usano
Le carte virtuali sono strumenti di pagamento digitali senza supporto fisico, con dati utilizzabili per le stesse operazioni di una carta tradizionale. Sono considerate un’alternativa con uso limitato al contesto online e ai wallet digitali.
La carta virtuale nasce dalla stessa richiesta della carta fisica oppure come prodotto autonomo e può essere aggiunta a un wallet digitale come Apple Pay o Google Pay. Poiché non ha supporto, non offre prelievo agli sportelli, salvo che sia associata a una carta fisica.
Alcune carte, anche ricaricabili o prepagate, appartengono a circuiti come Visa o Mastercard e hanno un numero di carta come le altre. Il numero non basta a stabilire se si tratti di carta di credito: conta il tipo di addebito previsto dal contratto.
| Caratteristica | Carta fisica | Carta virtuale |
|---|---|---|
| Supporto | Tessera con chip e banda magnetica | Solo dati digitali |
| Uso in negozio | Sì, con chip o contactless | Tramite wallet digitale |
| Pagamenti online | Sì | Sì |
Come nasce la carta di credito: cenni storici
La prima carta di credito nasce nel 1950 negli Stati Uniti, quando Frank McNamara, dopo aver dimenticato il denaro al ristorante, ideò un sistema di credito da cui deriva il nome Diners. La carta era accettata inizialmente in ventisette ristoranti di New York e permetteva di pagare il conto a fine mese con l’aggiunta di una commissione.
La diffusione di massa inizia nel settembre 1958, quando Bank of America emette le prime sessantamila carte universali a Fresno, in California. Dal 1993 alla banda magnetica si affianca il microchip, che rende la carta una smart card e riduce il rischio di frodi.
L’evoluzione successiva ha introdotto i circuiti internazionali, il contactless e i pagamenti da app, mantenendo lo schema di base: un emittente anticipa la spesa e il titolare la rimborsa dopo.
Casi limite ed errori frequenti nell’uso della carta
Gli errori più comuni riguardano la modalità di rimborso, il prelievo di contanti e la gestione di pagamenti contestati. Conoscere i bivi evita costi inattesi e ritardi nelle tutele.
| Situazione | Errore frequente | Comportamento corretto |
|---|---|---|
| Prelievo di contanti | Considerarlo come un acquisto a saldo senza costi | Calcolare commissione e interessi dalla data dell’operazione |
| Rimborso minimo | Pagare solo la rata minima ritenendo di non pagare interessi | Verificare che il saldo sia estinto per evitare interessi sul residuo |
| Pagamento sbagliato | Chiedere alla banca di fermarlo | Contattare il venditore, poi, se necessario, la banca |
| Operazione non riconosciuta | Attendere l’estratto conto | Bloccare subito la carta e chiedere il disconoscimento |
| Bonifico da carta | Ritenerlo equivalente al bonifico da conto | Usarlo solo in emergenza, con costi e limiti più stretti |
Un altro caso limite riguarda carte spedite a domicilio: finché non vengono attivate non sono utilizzabili. Conviene anche controllare che la data di scadenza e i dati sul fronte coincidano con quanto indicato nel contratto.
Domande frequenti sulla carta di credito
Quando vengono tolti i soldi dalla carta di credito?
L’addebito è posticipato: le spese e i prelievi del periodo vengono sommati e scalati dal conto collegato, di norma a metà del mese successivo. Alcuni emittenti indicano il giorno 15; la data esatta è fissata dal contratto e riportata nell’estratto conto.
Dove fare una carta di credito?
La carta si richiede presso la propria banca, in filiale o online, oppure presso un emittente digitale, anche senza cambiare banca. I requisiti sono maggiore età, conto corrente, assenza di segnalazioni come cattivo pagatore e documentazione reddituale, valutata dall’emittente prima dell’approvazione.
Chi non lavora può avere una carta di credito?
Senza reddito dimostrabile la carta di credito è difficile da ottenere, perché l’emittente deve valutare se l’anticipo delle spese è sostenibile. In questi casi resta la carta prepagata, che usa fondi precaricati e non comporta alcun finanziamento da parte della banca.
È possibile avere una carta di credito con fido senza busta paga?
La busta paga non è l’unico documento ammesso: l’emittente può valutare altre forme di reddito, come quello di un lavoratore autonomo o di un pensionato. L’esito dipende dalla valutazione dell’emittente, che indica i documenti accettati nel modulo di richiesta.
La carta BancoPosta è una carta di credito?
Dipende dal prodotto. La carta è di credito se il contratto prevede un plafond con addebito posticipato, di debito se l’importo è scalato subito dal conto, prepagata se utilizza un saldo caricato. Il tipo è indicato nei documenti informativi dell’emittente.
Quali sono le carte di credito con fido di 3.000 €?
Il plafond è assegnato dall’emittente dopo la valutazione del merito creditizio, in base a reddito e profilo del richiedente. Nessuna carta garantisce 3.000 euro a tutti: il plafond massimo di ciascun prodotto è indicato nel foglio informativo.
Qual è la carta di credito più facile da ottenere?
È più accessibile la carta i cui requisiti coincidono con il profilo del richiedente per reddito, conto e storia creditizia. Prodotti con plafond contenuto, canone azzerato o procedura interamente digitale hanno in genere condizioni di accesso meno restrittive, da verificare nel contratto.

