
La cessione del credito è il contratto, disciplinato dagli articoli 1260 e seguenti del Codice Civile, con cui il creditore cedente trasferisce a titolo oneroso o gratuito il proprio diritto al cessionario, anche senza il consenso del debitore ceduto. Verso il debitore la cessione produce effetto dalla notifica o dall’accettazione.
Cessione di un credito: i punti fermi
- Consenso del debitore: non è necessario per la validità, perché il contratto si perfeziona con l’accordo tra cedente e cessionario.
- Efficacia verso il debitore: decorre dalla notifica o dall’accettazione; prima, il debitore può pagare validamente il cedente.
- Tipologie: nella cessione pro soluto il rischio di insolvenza grava sul cessionario, nella cessione pro solvendo il cedente risponde anche del mancato pagamento.
- Limiti: non si cedono i crediti strettamente personali, come quelli alimentari, né quelli per cui la legge vieta il trasferimento.
- Costi e tempi: il costo è lo sconto tra valore nominale e corrispettivo; i tempi dipendono dalle condizioni di pagamento pattuite.
- Fiscalità: per il cedente la perdita sul credito è deducibile alle condizioni dell’art. 101, comma 5, TUIR.
Come funziona la cessione di un credito
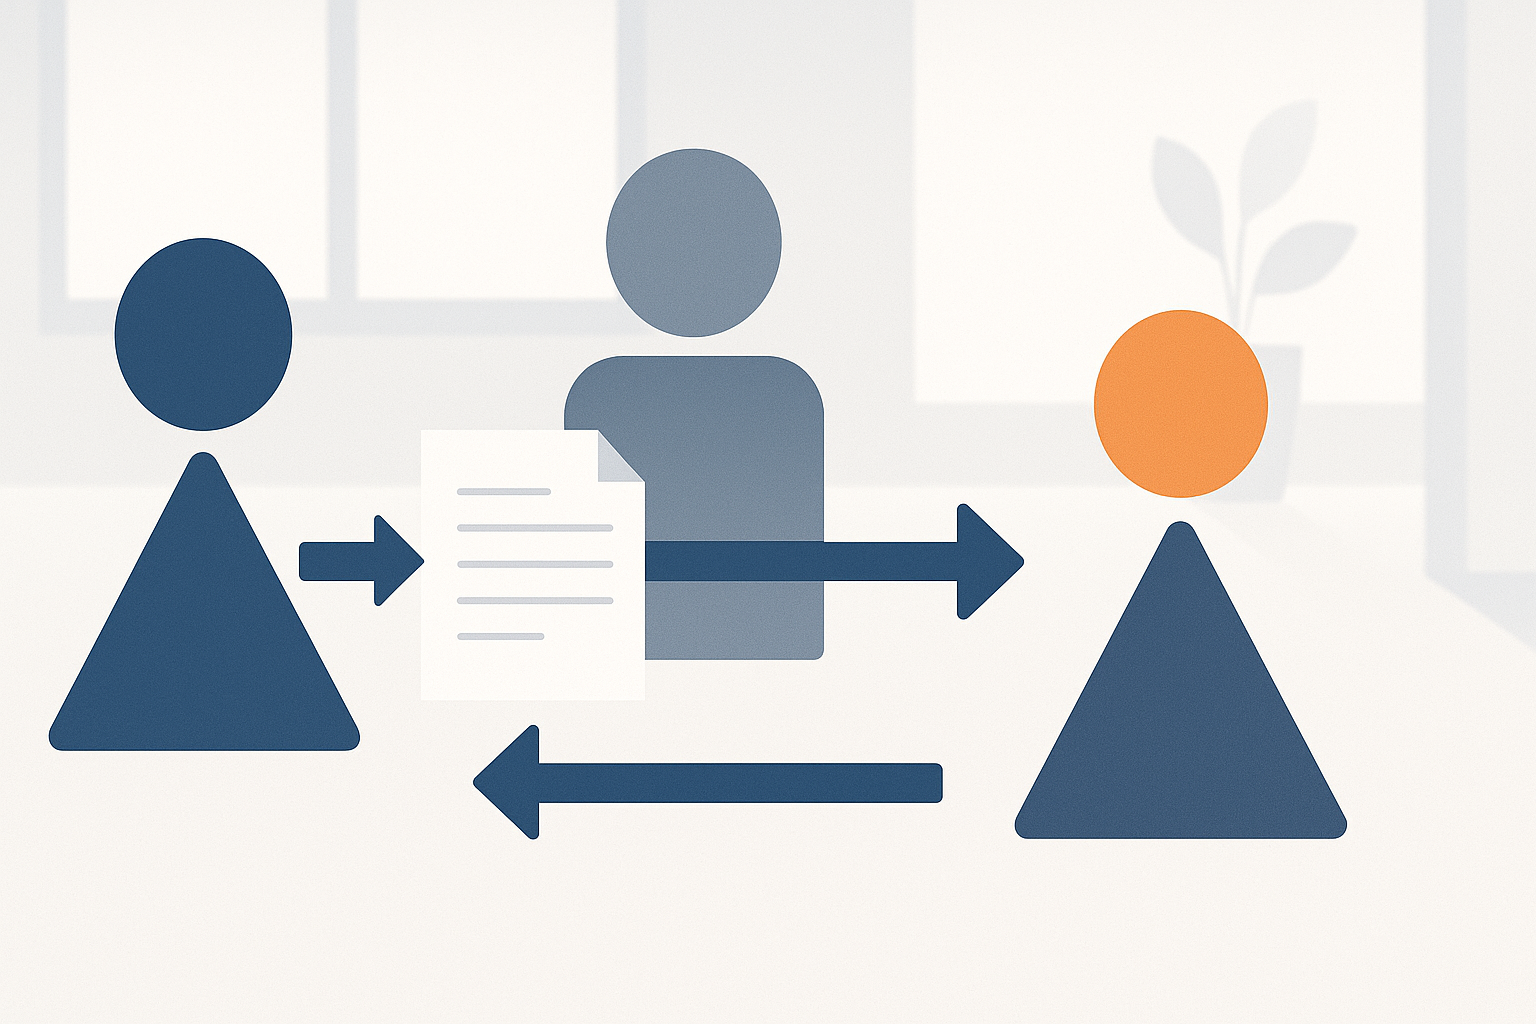
Il cedente trasferisce il credito al cessionario con un semplice accordo tra loro, mentre il debitore ceduto resta estraneo al contratto. Il rapporto obbligatorio originario non cambia: si modifica soltanto il titolare del diritto, che passa dal cedente al cessionario.
Il negozio ha causa variabile e può essere usato con finalità diverse, dalla vendita del credito a fini di liquidità alla cessione gratuita. A differenza della cessione del contratto, che trasferisce l’intera posizione con diritti e obblighi, qui passa il solo diritto di credito. Perché il trasferimento sia valido il cedente deve essere titolare del diritto e il diritto deve essere disponibile.
Soggetti coinvolti
| Soggetto | Ruolo | Posizione nella cessione |
|---|---|---|
| Cedente | Creditore originario | Trasferisce il credito e risponde delle garanzie previste dalla legge o dal contratto. |
| Cessionario | Nuovo titolare | Acquista il credito, subentra nel diritto e assume il rischio di inadempimento nella cessione pro soluto. |
| Debitore ceduto | Obbligato al pagamento | Non presta consenso, ma deve ricevere notifica o accettare perché la cessione sia efficace nei suoi confronti. |
Serve il consenso del debitore?
No, il consenso del debitore ceduto non serve per la validità della cessione, perché per lui è indifferente la persona del creditore. Il consenso resta richiesto soltanto nella cessione del contratto. Il debitore deve però essere informato, altrimenti potrebbe ritenersi ancora obbligato verso il cedente e pagare in buona fede a chi non è più creditore.
Forma del contratto
Il contratto si perfeziona con il solo consenso e può essere anche verbale, salvo che la forma scritta sia richiesta per l’atto da cui nasce il credito o da norme di settore. La forma scritta è comunque consigliata per ragioni di prova e, come visto sotto, per ottenere data certa. In ambito bancario, finanziario e assicurativo si usa di norma la scrittura privata autenticata o l’atto pubblico; nelle cessioni in garanzia e nelle operazioni complesse, come factoring e cartolarizzazioni, la forma scritta è essenziale per la tracciabilità.
Procedura passo per passo
- Verificare che il cedente sia titolare del credito e che il credito sia cedibile.
- Definire titolo (oneroso o gratuito), corrispettivo e tipologia (pro soluto o pro solvendo).
- Concludere l’accordo, preferibilmente in forma scritta e con data certa.
- Notificare la cessione al debitore ceduto, a cura del cedente o del cessionario, oppure ottenerne l’accettazione.
- Indicare al debitore a chi pagare, così che il pagamento al cessionario abbia effetto liberatorio.
Cosa succede quando viene ceduto il credito
Quando il credito è ceduto, il cessionario subentra nella posizione del cedente e il debitore resta obbligato verso di lui negli stessi termini. Cambia il soggetto attivo del rapporto, non il titolo né il contenuto del debito.
Insieme al credito passano privilegi, ipoteche, fideiussioni e altre garanzie personali e reali connesse, ai sensi dell’art. 1263 c.c. Le garanzie autonome, non inerenti al credito, non possono essere cedute separatamente.
Il debitore conserva le difese che aveva verso il cedente. Può opporre al cessionario le eccezioni relative alla validità del titolo, come la nullità, e quelle sui fatti estintivi o modificativi, come la prescrizione o il pagamento già eseguito. Sono opponibili anche i fatti successivi alla cessione, fino al momento in cui il debitore accetta, riceve la notifica o ne ha conoscenza certa.
Il cessionario acquisisce anche i rischi connessi: l’inesistenza del credito e l’inadempimento del debitore ricadono su di lui, salvo le garanzie che il cedente deve prestare per legge o per contratto. Tra cedente e cessionario il trasferimento produce effetto dal momento dell’accordo e non può essere revocato unilateralmente.
Quando il credito è futuro, il trasferimento si realizza solo nel momento in cui il credito viene ad esistenza. Fino ad allora la cessione, pur perfetta, produce tra le parti un’efficacia soltanto obbligatoria. La cessione resta distinta dalla delegazione di pagamento e dalla surrogazione, che seguono regole proprie.
Notifica e accettazione: quando la cessione vale verso il debitore
La cessione diventa opponibile al debitore ceduto solo quando gli è notificata o quando la accetta, secondo l’art. 1264 c.c. Notifica e accettazione non sono elementi costitutivi del contratto, ma condizioni della sua efficacia verso il debitore.
La notifica può essere eseguita dal cedente o dal cessionario tramite ufficiale giudiziario, raccomandata con avviso di ricevimento o PEC. Deve essere effettuata con modalità idonee a garantire la conoscenza effettiva da parte del debitore. Per l’efficacia verso i terzi, notifica o accettazione devono risultare da atto avente data certa.
Se la cessione non è stata notificata: il debitore può pagare il cedente
Se il debitore non ha ricevuto notifica né ha accettato, il pagamento fatto al cedente lo libera dall’obbligazione. La regola vale anche se il credito è stato effettivamente ceduto. Il cessionario resta tutelato nei confronti del cedente, che dovrà restituirgli quanto incassato.
Se il debitore conosceva la cessione: il pagamento al cedente non libera
Se il cessionario prova che il debitore era a conoscenza della cessione, il pagamento al cedente non produce effetto liberatorio. Il debitore deve pagare di nuovo al cessionario e potrà poi chiedere la restituzione al cedente. La regola riconcilia i due profili: senza notifica il debitore è di norma libero pagando il cedente, ma non lo è se la conoscenza è dimostrata.
Se lo stesso credito è ceduto a più cessionari: prevale la prima notifica
In caso di più cessioni dello stesso credito prevale quella notificata per prima al debitore, oppure quella accettata per prima con atto di data certa. Conta la data di notifica o accettazione, non quella del contratto, ai sensi dell’art. 1265 c.c. Il cessionario più diligente nel notificare è dunque quello protetto, anche se ha contratto dopo gli altri.
Differenza tra cessione pro soluto e pro solvendo
La differenza sta nella responsabilità del cedente per la solvibilità del debitore: nella cessione pro soluto la esclude, nella cessione pro solvendo la include. Nel primo caso il cedente garantisce solo l’esistenza e la validità del credito al momento della cessione; nel secondo risponde anche del mancato pagamento, totale o parziale.
| Aspetto | Pro soluto | Pro solvendo |
|---|---|---|
| Garanzia del cedente | Esistenza del credito | Esistenza del credito e solvibilità del debitore |
| Rischio di insolvenza | A carico del cessionario | Resta in capo al cedente |
| Rivalsa sul cedente | Esclusa per l’inadempimento | Ammessa, in tutto o in parte |
| Presunzione | Vale in mancanza di patto | Richiede pattuizione espressa |
Garanzie del cedente nella cessione onerosa e gratuita
Nella cessione a titolo oneroso il cedente garantisce l’esistenza del credito, salvo patto contrario, ai sensi dell’art. 1266 c.c. Nella cessione gratuita risponde soltanto dell’evizione, cioè del fatto che altri vantino diritti preesistenti sul credito; il rischio di inesistenza ricade sul cessionario.
La garanzia di adempimento non è mai automatica: deve essere espressamente pattuita, altrimenti la cessione si considera pro soluto. Le clausole che limitano o escludono la responsabilità devono essere formulate in modo chiaro e specifico. In mancanza, il cedente può essere chiamato a rispondere dell’invalidità del credito o dell’inadempimento del debitore ceduto.
Nella cessione pro soluto di un credito inesigibile, la differenza tra valore nominale e corrispettivo costituisce la perdita sopportata dal cedente. L’entità di tale perdita dipende dal patto sulla garanzia e dalle probabilità di recupero del cessionario.
Limiti alla cedibilità: quali crediti non si possono cedere
Non si possono cedere i crediti di carattere strettamente personale e quelli per cui la legge vieta il trasferimento, secondo l’art. 1260 c.c. L’esempio tipico è il credito alimentare, previsto dall’art. 447 c.c., che non può mai essere ceduto.
Sono esclusi anche i diritti indisponibili per legge o per natura, come i diritti della personalità e i diritti potestativi legati alla condizione personale del titolare. Nei rapporti di lavoro un credito non è cedibile se la legge o il contratto lo vietano espressamente. Fuori da questi casi la regola è la cedibilità, a titolo oneroso o gratuito, anche per i crediti da illecito e per i diritti risarcitori.
Patto di incedibilità
Le parti del rapporto originario possono escludere la cedibilità del credito, ma il patto non è opponibile al cessionario, salvo che si provi che egli lo conosceva al tempo della cessione. Se il cessionario ignorava il patto, la cessione produce i suoi effetti; se lo conosceva, il patto gli può essere opposto.
Crediti futuri e crediti in blocco
Possono essere ceduti i crediti futuri, purché determinabili, cioè riferiti a un rapporto giuridico di base già esistente al momento della cessione. Nel factoring l’art. 3 L. 52/1991 pone come condizione la qualifica soggettiva del cessionario. La cessione può riguardare anche più crediti insieme, come avviene per i portafogli in blocco.
La cessione di crediti verso la P.A. costituisce un caso specifico, da valutare in base alla normativa di settore applicabile.
Quando la cessione del credito è nulla
La cessione non produce effetto quando manca un presupposto di validità: la cedibilità del credito, la titolarità in capo al cedente o la determinabilità dell’oggetto. In questi casi l’accordo tra cedente e cessionario non basta a trasferire il diritto.
- Credito strettamente personale: il diritto non è trasferibile per la sua natura, come il credito alimentare.
- Divieto di legge: il trasferimento è escluso da una norma specifica.
- Diritto indisponibile: i diritti della personalità e i diritti potestativi legati alla condizione del titolare non si cedono.
- Cedente non titolare: chi non è titolare del diritto non può trasferirlo.
- Credito non determinato né determinabile: l’oggetto deve essere individuabile al momento della cessione, o riferito a un rapporto già esistente se futuro.
- Forma mancante: se l’atto da cui nasce il credito richiede la forma scritta a pena di nullità, la cessione ne risente.
Alcune situazioni non rendono invalida la cessione ma ne limitano gli effetti. Il patto di incedibilità non opponibile al cessionario in buona fede non impedisce il trasferimento. La mancata notifica non invalida il contratto: rende la cessione inefficace verso il debitore, che può pagare validamente il cedente.
Il debitore può comunque opporre al cessionario le eccezioni di nullità del titolo originario. Se il credito non esiste, il cessionario a titolo oneroso può far valere la garanzia di esistenza del cedente prevista dall’art. 1266 c.c., salvo patto contrario.
Quanto costa una cessione del credito
Il costo principale per il cedente è lo sconto tra il valore nominale del credito e il corrispettivo pagato dal cessionario. Non esiste una percentuale fissa: l’importo dipende dalle condizioni pattuite caso per caso.
Lo sconto varia in funzione di due elementi: la natura pro soluto o pro solvendo della cessione e la probabilità di recupero da parte del cessionario. Una cessione pro soluto, che trasferisce il rischio di insolvenza, comporta di norma un corrispettivo inferiore rispetto a una pro solvendo, in cui il cedente resta garante. Nei crediti deteriorati, cioè scaduti da almeno tre mesi con tentativi di recupero infruttuosi, lo sconto riflette la minore probabilità di incasso.
- Sconto in valore
- Valore nominale del credito meno corrispettivo di cessione.
- Sconto in percentuale
- Sconto in valore diviso valore nominale, per cento; permette di confrontare offerte su crediti diversi.
- Costi accessori
- Spese di forma e di notifica, per esempio atto autenticato o notifica tramite ufficiale giudiziario, da verificare con il professionista incaricato.
Il costo va letto insieme ai benefici dell’operazione: la cessione evita gli oneri di gestione e recupero del credito in sofferenza e consente la deducibilità della perdita. Per ottenere una quotazione attendibile servono il valore nominale, la scadenza, lo stato delle azioni di recupero e la documentazione del credito. Un dato numerico generale senza questi elementi non è attendibile.
Quanto tempo ci vuole per avere i soldi della cessione del credito
I tempi di incasso del corrispettivo dipendono dal contratto: il cedente riceve il denaro quando e come le parti hanno pattuito il pagamento. La legge non fissa un termine uniforme.
Il trasferimento del credito avviene al momento dell’accordo, perché il contratto si perfeziona con il solo consenso. La notifica al debitore non condiziona la validità e non incide sul diritto del cedente al prezzo, ma sull’efficacia verso il debitore. Per questo il cessionario ha interesse a notificare subito, anche per prevalere su eventuali altri cessionari.
Il corrispettivo può essere versato alla firma, in più rate o al verificarsi di condizioni, per esempio dopo la verifica dei documenti che provano il credito. Nelle operazioni di cessione di crediti commerciali a soggetti specializzati l’obiettivo è la liquidità immediata, ma l’effettiva tempistica è quella indicata nel contratto.
Nel caso di credito futuro il quadro cambia. Il credito passa al cessionario solo quando nasce, e prima di quel momento il rapporto produce effetti soltanto obbligatori tra le parti.
Per stimare i tempi occorre dunque verificare tre aspetti:
- la data di pagamento del corrispettivo prevista dall’accordo;
- l’eventuale subordinazione del pagamento a verifiche documentali;
- l’esistenza attuale o futura del credito ceduto.
Perché conviene la cessione del credito
La cessione conviene al cedente quando vuole trasformare subito un credito in liquidità, evitando incertezze e costi del recupero. Il vantaggio ha però un prezzo: il corrispettivo è inferiore al valore nominale.
| Vantaggi | Svantaggi |
|---|---|
| Liquidità in tempi brevi, con minori incertezze sull’incasso | Perdita pari alla differenza tra valore nominale e corrispettivo |
| Nessun onere di gestione del credito in sofferenza | Nella cessione pro solvendo il rischio di insolvenza resta al cedente |
| Deducibilità della perdita ai sensi dell’art. 101 TUIR | Garanzia di esistenza del credito a carico del cedente nella cessione onerosa |
| Bilancio meno appesantito da crediti deteriorati | Condizioni di prezzo legate alla probabilità di recupero |
L’operazione è particolarmente usata per i crediti deteriorati e inesigibili. Questi possono dipendere da inadempimento reiterato, prescrizione o procedure concorsuali a carico del debitore. La cessione pro soluto elimina il credito dal bilancio e consente di imputare a costo la differenza, tenendo conto del fondo svalutazione crediti.
Per il cessionario la convenienza sta nel pagare un prezzo inferiore al nominale e nel riscuotere dal debitore l’importo dovuto, assumendosi il rischio di insolvenza. La valutazione richiede l’analisi della documentazione del credito e della posizione del debitore.
Come si tassa la cessione del credito
Per il cedente impresa, la perdita derivante dalla cessione è deducibile ai sensi dell’art. 101, comma 5, TUIR, quando è dimostrata l’infruttuosità dell’attività di recupero. Si tratta del principale effetto fiscale della cessione pro soluto di crediti inesigibili.
Contabilmente, il cedente porta a costo la differenza tra il valore nominale del credito e il corrispettivo di cessione, tenendo conto del fondo svalutazione crediti già costituito secondo il principio di prudenza. Il credito esce dall’attivo di stato patrimoniale e il fondo viene utilizzato per la parte coperta. Dimostrando l’impossibilità di recupero, l’impresa riduce il carico imposto sui redditi.
La deducibilità presuppone due condizioni: che il credito sia effettivamente irrecuperabile e che l’infruttuosità sia documentata. Senza queste condizioni la perdita non è deducibile nei termini descritti.
Il trattamento del cessionario e delle cessioni gratuite o tra privati dipende dalla natura dell’operazione e dalla qualifica dei soggetti; richiede la verifica della norma tributaria applicabile al caso concreto. Lo stesso vale per la cessione dei crediti d’imposta, soggetta a una disciplina speciale, trattata nella sezione sulla vigenza della cessione.
C’è ancora la cessione del credito nel 2026?
Sì, la cessione del credito prevista dal Codice Civile agli articoli 1260 e seguenti resta uno strumento ordinario, valido per ogni credito cedibile. Questa disciplina generale non è legata a un bonus fiscale né a una scadenza.
Il tema cambia per la cessione dei crediti d’imposta, cioè dei bonus edilizi e del Superbonus. Qui si applicano norme speciali, con requisiti propri, come gli stati di avanzamento dei lavori, e con la procedura su piattaforma online dell’Agenzia delle Entrate. Sono previste anche misure antifrode e controlli preventivi, come quelle dell’art. 122-bis del DL Rilancio.
La possibilità di cedere tali crediti nel 2026 va verificata sul testo normativo e sulle istruzioni dell’Agenzia delle Entrate in vigore alla data dell’operazione. Una risposta generale sarebbe inattendibile, perché le condizioni cambiano con gli interventi legislativi.
Chi deve cedere un credito privato o commerciale applica invece le regole del codice: accordo, cedibilità, notifica o accettazione, garanzie. Chi deve cedere un credito d’imposta deve controllare:
- la norma istitutiva del beneficio fiscale e la sua versione in vigore;
- le condizioni formali previste, tra cui le comunicazioni telematiche;
- i controlli preventivi e le misure antifrode applicabili all’operazione.
Applicazioni pratiche: factoring, cartolarizzazione e cessione del quinto
La cessione è usata in ambito commerciale, bancario, finanziario e lavorativo per gestire i crediti e anticiparne l’incasso. Le applicazioni principali hanno ciascuna una disciplina di riferimento.
- Factoring
- Un’impresa cede i crediti commerciali, anche futuri, a una società specializzata e ottiene liquidità immediata; è regolato dalla L. 52/1991.
- Cartolarizzazione
- I crediti sono trasferiti a veicoli di investimento che li trasformano in titoli negoziabili; la disciplina è la L. 130/1999 e successive modifiche.
- Cessione del quinto dello stipendio
- Il lavoratore autorizza il datore a trattenere dalla retribuzione le rate di un finanziamento; si fonda sul D.P.R. 180/1950, sull’art. 1, comma 137, L. 311/2004 e sull’art. 13-bis DL 35/2005, convertito in L. 80/2005.
- Contributi sindacali
- Il pagamento tramite trattenuta sul salario trova base nell’art. 26 L. 300/1970, lo Statuto dei Lavoratori.
- Gestione dei crediti deteriorati
- Le imprese cedono crediti scaduti e inesigibili a intermediari per ottenere liquidità e deducibilità della perdita.
In tutte queste operazioni valgono i principi del codice: efficacia verso il debitore con notifica o accettazione, garanzie del cedente e possibilità per il debitore di opporre le eccezioni. Nelle cessioni in garanzia e nelle operazioni complesse la forma scritta è essenziale per la validità e per la tracciabilità degli obblighi.
Casi limite ed errori frequenti nella cessione
Gli errori più comuni riguardano la confusione tra validità ed efficacia: la cessione può essere valida tra le parti ma ancora inopponibile al debitore. Un secondo equivoco riguarda la garanzia, perché la solvibilità del debitore non è mai dovuta se non pattuita.
- Omettere la notifica: il debitore resta libero di pagare il cedente e il cessionario rischia di perdere l’incasso, oltre a dover ripiegare sull’azione di restituzione verso il cedente.
- Ritenere necessario il consenso del debitore: serve soltanto nella cessione del contratto, non nella cessione del credito.
- Presumere la garanzia di pagamento: in mancanza di patto espresso la cessione è pro soluto.
- Ignorare le eccezioni del debitore: nullità, prescrizione e pagamento già effettuato restano opponibili al cessionario.
- Notificare per secondo: tra più cessionari prevale chi notifica o ottiene l’accettazione per primo con data certa, a prescindere dalla data del contratto.
- Trascurare il patto di incedibilità: opponibile solo se il cessionario lo conosceva.
- Cedere un credito personale o alimentare: il trasferimento è escluso dalla legge.
Un caso limite riguarda la cessione gratuita, in cui il cedente garantisce solo l’assenza di evizione. Un altro è il credito futuro, il cui trasferimento si realizza quando il credito sorge. Un terzo è il pagamento in buona fede al cedente: libera il debitore se non vi è notifica né conoscenza dimostrata. Per ciascuno, la soluzione dipende dalla condizione verificata, non da una regola uniforme.
Domande frequenti sulla cessione del credito
Come funziona la cessione di un credito?
Cedente e cessionario concludono un accordo con cui il diritto di credito passa al cessionario, senza consenso del debitore ceduto. Verso il debitore la cessione produce effetto dalla notifica o dall’accettazione, ai sensi dell’art. 1264 c.c.; prima di allora il debitore può pagare validamente il cedente.
Serve il consenso del debitore ceduto?
No, il consenso del debitore non serve per la validità della cessione, perché basta l’accordo tra cedente e cessionario. Il debitore deve però essere informato tramite notifica o accettazione, altrimenti può liberarsi pagando il cedente, salvo prova che conoscesse già la cessione.
Qual è la differenza tra cessione pro soluto e pro solvendo?
Nella cessione pro soluto il cedente garantisce solo l’esistenza del credito e il rischio di insolvenza grava sul cessionario. Nella cessione pro solvendo risponde anche del mancato pagamento: il cessionario può chiedere al cedente la somma non pagata. In mancanza di patto espresso si presume pro soluto.
Quando la cessione del credito è nulla?
La cessione non può avere luogo per crediti strettamente personali, come quelli alimentari, o per crediti il cui trasferimento è vietato dalla legge. Sono esclusi anche i diritti indisponibili, i crediti indeterminati e quelli di cui il cedente non è titolare. Il patto di incedibilità opera solo se il cessionario lo conosceva.
Quanto costa una cessione del credito?
Il costo coincide con lo sconto tra valore nominale del credito e corrispettivo pagato dal cessionario. Lo sconto dipende dalla natura pro soluto o pro solvendo e dalla probabilità di recupero. Si calcola dividendo la differenza tra nominale e corrispettivo per il valore nominale del credito.
Come si tassa la cessione del credito?
Per il cedente impresa la perdita data dalla differenza tra valore nominale e corrispettivo è deducibile ai sensi dell’art. 101, comma 5, TUIR, se è dimostrata l’infruttuosità del recupero. Il regime del cessionario e degli altri casi dipende dalla natura dell’operazione e va verificato sulla norma applicabile.
C’è ancora la cessione del credito nel 2026?
La cessione disciplinata dagli articoli 1260 e seguenti del Codice Civile è uno strumento ordinario, non legato a scadenze. Per i crediti d’imposta dei bonus edilizi valgono norme speciali, comprese le misure antifrode dell’art. 122-bis del DL Rilancio, da verificare nel testo vigente alla data dell’operazione.

